 , Jorge Alejandro Tejada Carrera1
Digital tax auditing of the input tax credit for value-added tax through Peru’s Integrated Electronic Records System: systematic review and preliminary proposal of risk indicators
Jenny Estéfani Mejía Estela1* , Jorge Alejandro Tejada Carrera1
Recibido: 05/05/2026 Aceptado: 04/09/2026 Publicado: 13/10/2026
DOI: https://doi.org/10.37518/2663-6360x2026v9n1p31
La digitalización de la administración tributaria peruana ha trasladado una parte creciente del control del crédito fiscal del impuesto general a las ventas hacia registros electrónicos y cruces automatizados. El objetivo fue sintetizar la evidencia científica, normativa e institucional sobre auditoría tributaria digital, facturación electrónica y crédito fiscal, y derivar una propuesta preliminar de indicadores de priorización aplicables al Sistema Integrado de Registros Electrónicos. Se desarrolló una revisión sistemática documental guiada por PRISMA 2020, con publicaciones de 2015 a 2026, en español e inglés y con acceso a texto completo. El flujo reportado identificó 74 registros; 29 fueron retirados antes de la evaluación a texto completo, 45 textos fueron evaluados y 22 documentos integraron la síntesis principal. La evidencia muestra que la información electrónica mejora la trazabilidad, los cruces declarativos y la selección de casos, pero no acredita por sí misma la realidad económica de las operaciones. A partir de la síntesis se organizaron 15 señales en cinco dimensiones: riesgo formal, declarativo, analítico-conductual, sustantivo y de comportamiento posterior. La propuesta utiliza ponderación equiprobable entre dimensiones y se presenta expresamente como herramienta heurística de priorización, no como índice validado ni como criterio legal de determinación tributaria. Se concluye que la auditoría digital del crédito fiscal requiere integrar validaciones automáticas, analítica de riesgos y verificación documental y económica.
Palabras clave: facturación electrónica; trazabilidad documental; analítica de datos; interoperabilidad; autocorrección del contribuyente.
The digital transformation of Peru’s tax administration has shifted a growing share of input value-added tax control toward electronic records and automated cross-checks. This study aimed to synthesize scientific, regulatory, and institutional evidence on digital tax auditing, electronic invoicing, and input tax credit, and to derive a preliminary set of prioritization indicators applicable to the Integrated Electronic Records System. A systematic documentary review guided by PRISMA 2020 was conducted for publications from 2015 to 2026, in Spanish and English, with full-text availability. The reported flow identified 74 records; 29 were removed before full-text assessment, 45 full texts were assessed, and 22 documents were included in the core synthesis. The evidence indicates that electronic information improves traceability, declarative cross-checking, and case selection, but does not by itself establish the economic substance of transactions. Based on the synthesis, 15 signals were organized into five dimensions: formal, declarative, analytical-behavioral, substantive, and post-filing behavior risk. The proposal applies equal weighting across dimensions and is explicitly presented as a heuristic prioritization tool rather than a validated index or a legal criterion for tax assessment. Digital auditing of input tax credit should therefore combine automated validations, risk analytics, and documentary and economic verification.
Keywords: electronic invoicing; documentary traceability; data analytics; interoperability; taxpayer self-correction.
La digitalización tributaria permite procesar operaciones masivas, reducir costos de cumplimiento y orientar la fiscalización hacia riesgos específicos. En el Perú, el impuesto general a las ventas (IGV) tiene una tasa general de 18 %, y el crédito fiscal depende del cumplimiento conjunto de requisitos sustanciales y formales. La expansión de los comprobantes electrónicos y de los registros prellenados ha modificado el entorno de control, porque la administración dispone de información transaccional con mayor oportunidad y capacidad de contraste (Bellon et al., 2022; Hesami et al., 2024).
El Sistema Integrado de Registros Electrónicos (SIRE) genera propuestas del Registro de Compras Electrónico (RCE) y del Registro de Ventas e Ingresos Electrónico (RVIE) a partir de comprobantes electrónicos y otra información disponible. El contribuyente puede aceptar, complementar, reemplazar o excluir operaciones según la normativa aplicable. En consecuencia, la fiscalización puede pasar de revisiones exclusivamente ex post hacia controles con mayor frecuencia y trazabilidad, aunque la existencia de información electrónica no elimina la necesidad de analizar el fondo económico de las operaciones.
La evidencia empírica disponible muestra beneficios, pero también límites. En Perú, la facturación electrónica incrementó operaciones y obligaciones reportadas y generó efectos de cumplimiento a través de redes comerciales (Bellon et al., 2022, 2023). En otros contextos, la digitalización mejora la eficacia del control cuando se combina con capacidad de auditoría y gestión de riesgos (Kotsogiannis et al., 2025; Kasper y Alm, 2022). Al mismo tiempo, los contribuyentes pueden desplazar inconsistencias hacia áreas menos visibles o respaldar operaciones con documentación formalmente válida pero económicamente débil (Carrillo et al., 2017; Mascagni et al., 2021).
La literatura reciente también ha avanzado en analítica predictiva, detección de anomalías y análisis de redes. Los modelos de aprendizaje automático pueden mejorar la selección de auditorías (Baghdasaryan et al., 2022; Rabasco y Battiston, 2023; Battaglini et al., 2025), mientras que el análisis de redes permite detectar patrones de declaración y transacciones de mayor riesgo (González-Martel et al., 2021; Alexopoulos et al., 2025). Sin embargo, estas aproximaciones suelen analizar administración tributaria digital, fraude, redes o selección de auditorías como problemas separados.
El vacío que aborda este trabajo se ubica en la integración de cinco componentes dentro del contexto peruano: SIRE, crédito fiscal del IGV, auditoría digital, indicadores de riesgo y evidencia sustantiva de la operación. No se identificó en el corpus revisado una propuesta que articule, en un mismo esquema operativo, los cruces RCE-RVIE-declaración, el comportamiento analítico del contribuyente y la verificación de la realidad económica, distinguiendo una alerta de riesgo de un reparo tributario. Esta brecha es relevante porque una señal automatizada puede ser útil para priorizar, pero no debe confundirse con prueba suficiente de improcedencia del crédito fiscal.
Por ello, el objetivo fue analizar sistemáticamente la evidencia científica, normativa e institucional sobre la auditoría tributaria digital del crédito fiscal del IGV mediante el SIRE en el Perú y, a partir de esa síntesis, proponer indicadores preliminares de riesgo para priorizar acciones preventivas, inductivas y de fiscalización. La contribución del artículo es doble: sintetiza la evidencia aplicable al entorno peruano y presenta una matriz conceptual que separa claramente lo encontrado en la revisión de lo propuesto por los autores.
Se desarrolló una investigación documental, descriptiva-propositiva, mediante una revisión sistemática guiada por la declaración PRISMA 2020 (Page et al., 2021). La unidad de análisis estuvo constituida por documentos científicos, normativos e institucionales incluidos en la revisión; no se analizaron facturas individuales, bases administrativas confidenciales ni expedientes reales de fiscalización. Esta precisión evita confundir el corpus documental con una muestra empírica de contribuyentes u operaciones.
La pregunta de revisión fue: ¿qué evidencia científica, normativa e institucional publicada entre 2015 y 2026 permite sustentar indicadores aplicables a la auditoría tributaria digital del crédito fiscal del IGV mediante el SIRE en el Perú, diferenciando riesgos formales, declarativos, analítico-conductuales, sustantivos y de comportamiento posterior?
Para hacer explícita la lógica de búsqueda, la estrategia se estructuró en tres bloques conceptuales: (i) administración tributaria digital y facturación electrónica; (ii) IGV/IVA y crédito fiscal; y (iii) cumplimiento, auditoría, riesgo, fraude o sustancia económica. Una ecuación reproducible de referencia para la actualización del manuscrito es: ("electronic invoicing" OR "digital tax administration" OR "tax audit") AND (VAT OR "value added tax" OR IGV) AND (compliance OR risk OR fraud OR "input tax credit"). Para búsquedas en español se emplean equivalentes: ("facturación electrónica" OR "administración tributaria digital" OR "auditoría tributaria") AND (IGV OR IVA OR "impuesto al valor agregado") AND (cumplimiento OR riesgo OR fraude OR "crédito fiscal"). Esta ecuación debe contrastarse con la bitácora original antes de declarar que fue la cadena efectivamente ejecutada.
| Criterio | Inclusión | Exclusión |
|---|---|---|
| Período | Publicaciones entre 2015 y 2026. | Documentos fuera del período, salvo norma vigente indispensable para interpretar el marco legal. |
| Idioma | Español o inglés. | Otros idiomas sin traducción verificable. |
| Tipo de fuente | Artículos científicos; normas y resoluciones; informes técnicos de organismos reconocidos. | Entradas sin autoría o respaldo institucional; contenido promocional; documentos sin trazabilidad. |
| Tema | Facturación electrónica, administración tributaria digital, IGV/IVA, crédito fiscal, auditoría, cumplimiento, riesgo o sustancia económica. | Estudios sin relación directa con el problema de revisión. |
| Accesibilidad | Texto completo o contenido suficiente para verificar método y resultados. | Sin acceso al contenido necesario para extracción. |
| Pertinencia | Aporte identificable a evidencia, regla legal, dimensión o indicador. | Menciones tangenciales sin aporte a la síntesis. |
Fuente: elaboración propia a partir de los criterios explicitados en la versión corregida.
El flujo disponible en el manuscrito original reporta 74 registros identificados; 29 fueron retirados antes de la evaluación a texto completo por una combinación de duplicidad, inaccesibilidad o baja pertinencia; 45 textos completos fueron evaluados y 22 documentos fueron incluidos en la síntesis principal. Por diferencia, 23 textos completos no fueron incorporados. La Figura 1 presenta estos valores sin desagregar artificialmente información que no está disponible en el archivo de trabajo.
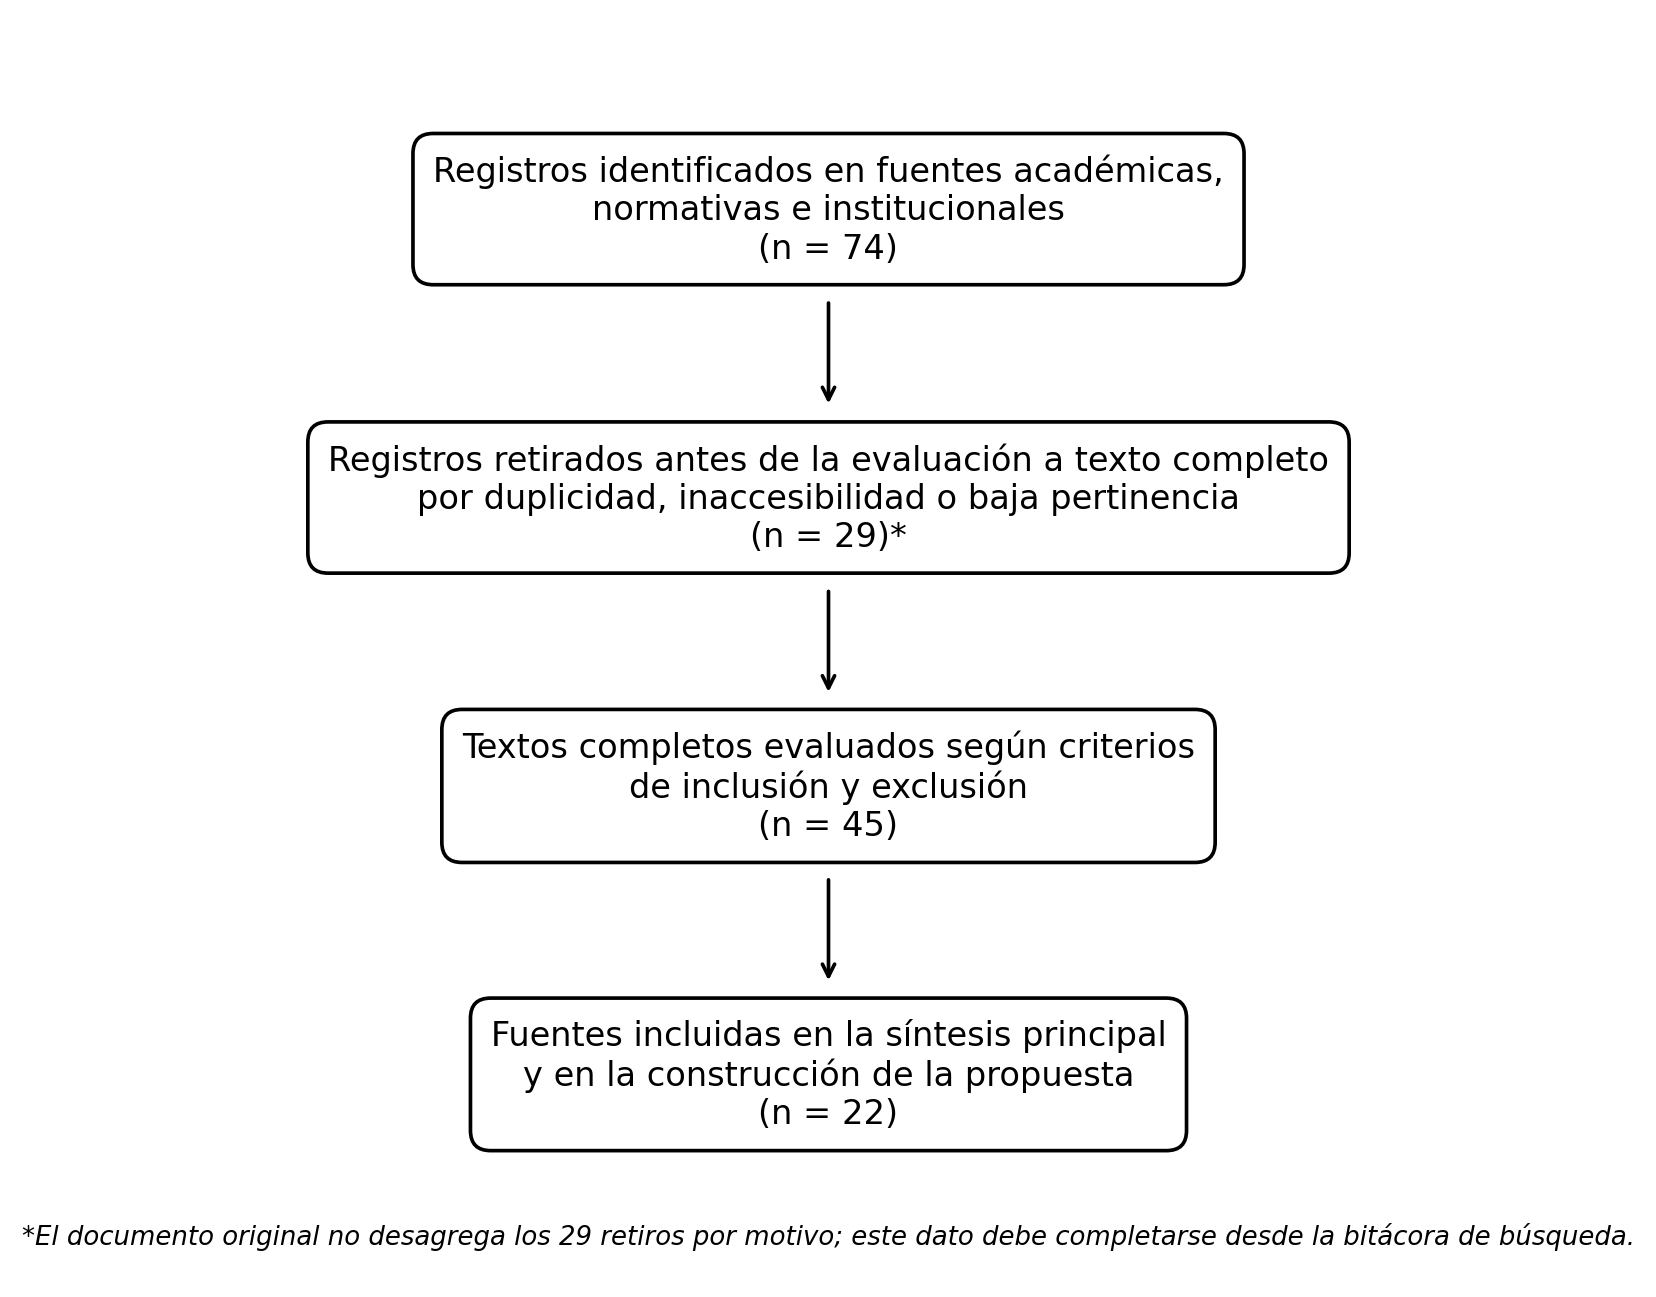
Fuente: elaboración propia a partir de los conteos consignados en el manuscrito original. Nota: la desagregación de los 29 retiros por motivo debe completarse desde la bitácora original.
De cada fuente se extrajeron: tipo de evidencia; jurisdicción; mecanismo digital analizado; relación con facturación electrónica, crédito fiscal, cumplimiento o auditoría; hallazgo principal; implicancia para la detección de riesgo; y soporte normativo o empírico. La síntesis se realizó mediante codificación temática. Los hallazgos se agruparon en cinco dimensiones coherentes con la matriz final: riesgo formal, declarativo, analítico-conductual, sustantivo y de comportamiento posterior.
Las 22 fuentes del flujo PRISMA constituyen el corpus principal reportado por el manuscrito. Las referencias metodológicas y la literatura reciente incorporada para fortalecer la discusión se identifican como apoyo contextual y no se contabilizan retroactivamente dentro de ese flujo. Esta distinción evita alterar un proceso de selección cuya bitácora completa no forma parte del archivo recibido.
Los indicadores se derivaron mediante triangulación conceptual entre: (a) requisitos formales y sustanciales del crédito fiscal; (b) funcionalidades y cruces posibles con RCE, RVIE y Formulario Virtual 621; y (c) evidencia científica sobre facturación electrónica, comportamiento tributario, analítica de datos, anomalías y redes. La propuesta no fue validada por panel de expertos ni con expedientes reales; por ello, sus ponderaciones son heurísticas y su denominación correcta es propuesta preliminar de índice de priorización del riesgo del crédito fiscal (IRCF).
Cada indicador se valora en una escala ordinal de 0 a 1: 0 = señal no observada; 0,5 = señal moderada o parcialmente explicada; 1 = señal alta que requiere contraste. Para evitar asignar jerarquías no validadas, las cinco dimensiones reciben un peso equiprobable de 20 %. Dentro de cada dimensión se calcula el promedio de sus indicadores, de modo que una dimensión con más señales no tenga mayor peso solo por contener más ítems.
La expresión preliminar es: IRCFpre = 100 × Σ(Wd × Sd), donde Wd = 0,20 para cada dimensión d y Sd es el promedio de severidad de los indicadores pertenecientes a esa dimensión. El valor resultante solo ordena prioridades de revisión; no constituye prueba autónoma, criterio legal de reparo ni estimador validado de deuda tributaria.
La revisión muestra que la digitalización incrementa la disponibilidad y oportunidad de información para la administración tributaria. En Perú, Bellon et al. (2022) encontraron aumentos en operaciones y obligaciones reportadas asociados a la facturación electrónica; posteriormente, Bellon et al. (2023) evidenciaron efectos de adopción y cumplimiento que se transmiten por redes comerciales. La revisión sistemática de Hesami et al. (2024) coincide en que la facturación electrónica y el prellenado pueden reducir costos administrativos y fortalecer el cumplimiento, aunque sus efectos dependen del diseño institucional.
La evidencia más reciente refuerza la necesidad de combinar tecnología con capacidad fiscalizadora. Kotsogiannis et al. (2025) muestran que la facturación electrónica mejora la eficiencia de las auditorías de IVA cuando se acompaña de fiscalización adecuada. Kasper y Alm (2022) señalan, además, que la eficacia de la auditoría condiciona el comportamiento posterior del contribuyente. En consecuencia, el hallazgo de la revisión no es que la digitalización sustituya al auditor, sino que mejora la base informacional para seleccionar y examinar casos.
La trazabilidad formal no equivale a sustancia económica. Pomeranz (2015) y Carrillo et al. (2017) muestran que la información de terceros restringe ciertas formas de subdeclaración, pero también puede inducir ajustes estratégicos en otras partidas. Mascagni et al. (2021) y Okunogbe y Pouliquen (2022) confirman que la tecnología puede mejorar el cumplimiento sin eliminar conductas adaptativas. Por ello, la existencia de un comprobante válido, su presencia en el RCE o su coherencia aritmética deben interpretarse como condiciones de control, no como prueba suficiente de realidad de la operación.
En el marco peruano, el crédito fiscal exige requisitos formales y sustanciales. Los primeros comprenden, entre otros, la validez del comprobante, el estado del emisor, la consignación del impuesto y la anotación en el registro correspondiente; los segundos exigen que la adquisición sea aceptable como costo o gasto y se destine a operaciones gravadas. La evidencia local sugiere que las brechas de conocimiento pueden producir errores corregibles en estas obligaciones (Rojas Campos y Delgado Requejo, 2022; Díaz Cubas et al., 2024). Esta distinción fundamenta separar en la matriz los riesgos formales de los sustantivos.
El análisis de datos tributarios permite añadir señales que no son infracciones por sí mismas. Los modelos de detección de anomalías y aprendizaje automático han mostrado utilidad para identificar casos atípicos y mejorar la eficiencia de la selección de auditorías (Savić et al., 2022; Baghdasaryan et al., 2022; Zheng et al., 2024; Battaglini et al., 2025). El análisis de redes, por su parte, aporta información sobre relaciones entre proveedores y clientes y patrones de declaración (González-Martel et al., 2021; Alexopoulos et al., 2025). En el presente trabajo estas señales se consideran analítico-conductuales y deben activar revisión, no conclusiones automáticas de fraude.
| Categoría de fuente | Fuentes principales | Aporte a la propuesta |
|---|---|---|
| Normativa y guías peruanas | TUO de la Ley del IGV; resoluciones SIRE/RCE/RVIE; SUNAT. | Delimitan requisitos formales y sustanciales, reglas de registro y funciones de los registros electrónicos. |
| Evidencia empírica en Perú | Bellon et al. (2022, 2023). | Sustenta efectos de facturación electrónica y redes comerciales sobre información reportada y cumplimiento. |
| Evidencia internacional | Pomeranz (2015); Carrillo et al. (2017); Mascagni et al. (2021); Kotsogiannis et al. (2025). | Muestra beneficios y límites de la información de terceros, digitalización y auditoría. |
| Analítica y redes | González-Martel et al. (2021); Baghdasaryan et al. (2022); Savić et al. (2022); Rabasco y Battiston (2023); Zheng et al. (2024); Battaglini et al. (2025); Alexopoulos et al. (2025). | Sustenta señales de anomalía, segmentación, selección de auditorías y análisis relacional. |
| Evidencia local complementaria | Rojas Campos y Delgado Requejo (2022); Díaz Cubas et al. (2024). | Ayuda a diferenciar errores de cumplimiento, omisiones y señales que requieren sustento adicional. |
Fuente: elaboración propia a partir de la revisión documental.
| Hallazgo de la revisión | Evidencia principal | Implicancia para la auditoría mediante SIRE |
|---|---|---|
| La información de terceros reduce espacios de subdeclaración, pero no elimina ajustes estratégicos. | Pomeranz (2015); Carrillo et al. (2017). | Cruzar compras, ventas, proveedores y declaración, y complementar con prueba sustantiva. |
| La facturación electrónica en Perú mejora la información reportada y produce efectos de red. | Bellon et al. (2022, 2023). | Usar RCE/RVIE y relaciones comerciales como insumos de selección, no como prueba final. |
| La digitalización es más efectiva cuando se combina con auditoría y gestión de riesgos. | Kotsogiannis et al. (2025); Kasper y Alm (2022). | Vincular señales con respuestas proporcionales: alerta, inducción, requerimiento o fiscalización. |
| La analítica de anomalías y aprendizaje automático puede mejorar la priorización. | Baghdasaryan et al. (2022); Savić et al. (2022); Rabasco y Battiston (2023); Zheng et al. (2024); Battaglini et al. (2025). | Tratar patrones atípicos como señales para revisión y validación, no como inferencias automáticas de fraude. |
| Las relaciones entre contribuyentes aportan información adicional de riesgo. | González-Martel et al. (2021); Alexopoulos et al. (2025). | Analizar cadenas de proveedores/clientes y concentración de relaciones de riesgo. |
| Los requisitos formales y sustanciales deben evaluarse de forma diferenciada. | TUO Ley IGV; Rojas Campos y Delgado Requejo (2022); Díaz Cubas et al. (2024). | Separar error formal corregible, inconsistencia declarativa y falta de sustento económico. |
Fuente: elaboración propia a partir de la revisión documental.
A partir de los hallazgos anteriores, los autores proponen una arquitectura de control que conecta comprobantes electrónicos, RCE, RVIE y Formulario Virtual 621 con un motor de señales y una fase obligatoria de contraste probatorio. La Figura 2 representa esta propuesta; por tanto, debe leerse como desarrollo conceptual de los autores y no como resultado empírico validado por la revisión.
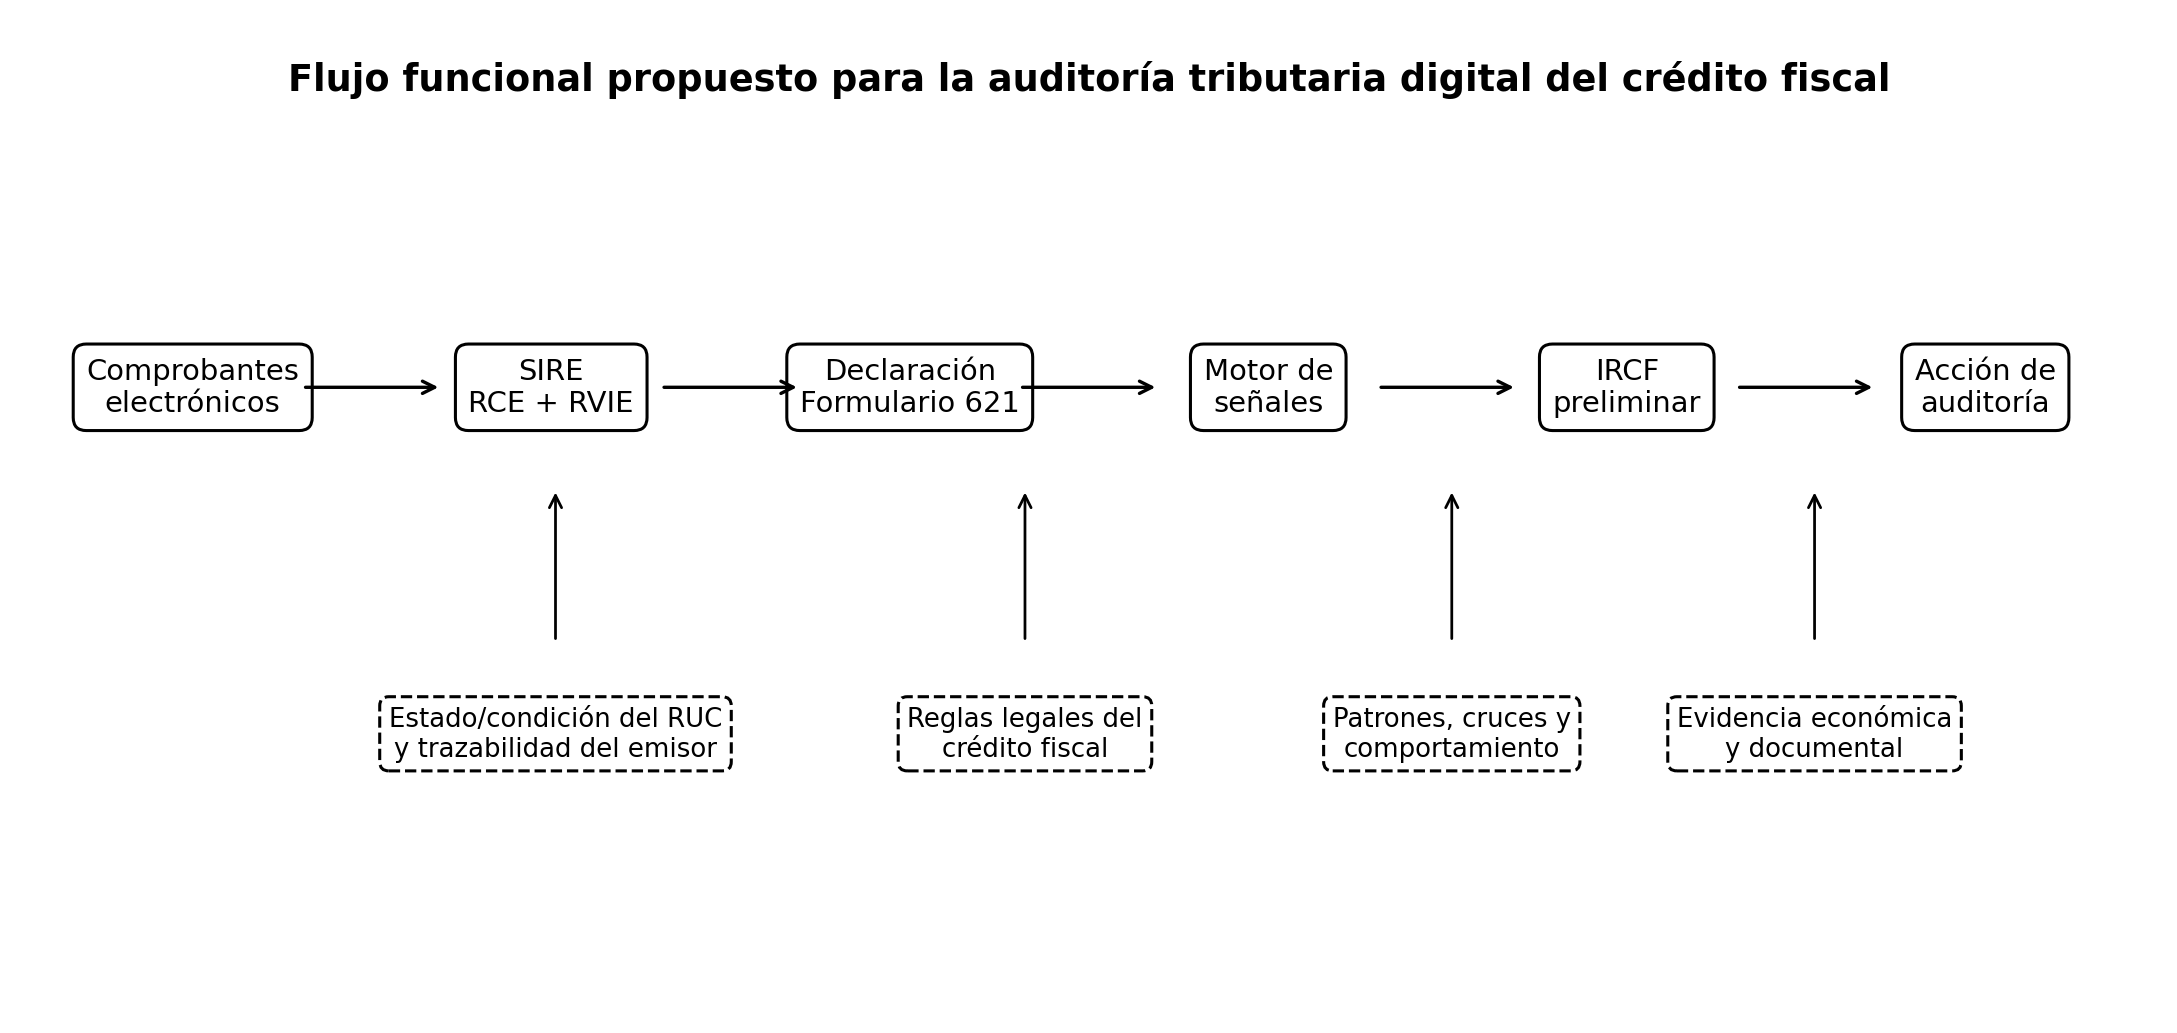
Fuente: propuesta de los autores derivada de la síntesis documental.
Para mantener consistencia conceptual, los 15 indicadores se reorganizaron en las cinco dimensiones sugeridas por la revisión crítica: A) riesgo formal, IR-01 a IR-04; B) riesgo declarativo, IR-05 e IR-06; C) riesgo analítico-conductual, IR-07 a IR-12; D) riesgo sustantivo, IR-13 e IR-14; y E) riesgo de comportamiento posterior, IR-15. Esta estructura evita mezclar requisitos legales, inconsistencias contables, señales estadísticas, conducta y ausencia de sustento.
| Código | Dimensión | Indicador | Fuente de datos | Regla de evaluación | Señal | Acción sugerida |
|---|---|---|---|---|---|---|
| IR-01 | A. Formal | Proveedor no activo, no habido o con restricción relevante en la fecha de emisión. | RCE, RUC, CPE | Contrastar estado/condición del emisor y validez del comprobante. | Señal formal alta. | Revisión documental y del sustento de la operación. |
| IR-02 | A. Formal | Comprobante no incorporado en la propuesta SIRE o incorporado manualmente sin trazabilidad suficiente. | RCE, SIRE, CPE | Comparar documentos aceptados, agregados, excluidos o reemplazados. | Documento omitido o no trazable. | Solicitar evidencia y verificar emisión. |
| IR-03 | A. Formal | IGV no consignado separadamente o con cálculo inconsistente. | CPE, RCE | Recalcular base, tasa e impuesto y verificar requisito formal. | Inconsistencia formal del crédito. | Corrección preventiva o evaluación del reparo, según evidencia. |
| IR-04 | A. Formal | Anotación fuera de la oportunidad prevista por la normativa aplicable. | RCE, fecha de emisión y período | Contrastar fecha de emisión, período de anotación y regla vigente. | Riesgo de oportunidad. | Verificar período y efecto jurídico. |
| IR-05 | B. Declarativo | Crédito fiscal anotado y declarado en períodos o montos no concordantes. | RCE, Formulario 621 | Comparar crédito registrado con crédito declarado. | Diferencia declarativa mensual. | Revisión del casillero y conciliación. |
| IR-06 | B. Declarativo | Diferencia material entre compras gravadas del RCE y compras declaradas. | RCE, Formulario 621 | Medir brecha absoluta y relativa por período. | Posible sobredeclaración, omisión o error. | Cruce automático y solicitud selectiva de sustento. |
| IR-07 | C. Analítico-conductual | Crédito fiscal fuera del patrón histórico del contribuyente o de comparables pertinentes. | RCE, historial, actividad | Detectar variaciones significativas y valores extremos. | Comportamiento atípico. | Priorización para revisión selectiva. |
| IR-08 | C. Analítico-conductual | Concentración elevada de compras en proveedores recién inscritos o de alta rotación. | RCE, RUC, historial de proveedores | Evaluar antigüedad, concentración y recurrencia. | Señal de cadena inusual. | Análisis de proveedores y relaciones. |
| IR-09 | C. Analítico-conductual | Compras gravadas sin ventas gravadas correlativas o con ventas persistentemente bajas. | RCE, RVIE, Formulario 621 | Relacionar crédito, débito y dinámica operativa. | Saldo a favor no explicado. | Revisión del ciclo operativo y materialidad. |
| IR-10 | C. Analítico-conductual | Notas de crédito o anulaciones que alteran el crédito sin ajuste oportuno. | RCE, CPE modificatorios | Cruzar comprobantes originales, notas y rectificaciones. | Crédito no ajustado o rectificación tardía. | Verificar ajuste y período. |
| IR-11 | C. Analítico-conductual | Montos repetidos, redondeados o duplicidades fuera del patrón comercial. | RCE, analítica de montos | Aplicar reglas de frecuencia, duplicidad y redondeo. | Transacciones atípicas. | Muestra dirigida para revisión. |
| IR-12 | C. Analítico-conductual | Relaciones recurrentes con proveedores o clientes que concentran señales de riesgo. | RCE, RVIE, RUC, historial | Analizar recurrencia y estructura de red. | Riesgo relacional. | Auditoría por cadena de valor o red. |
| IR-13 | D. Sustantivo | Compra sin evidencia razonable de recepción, uso, inventario, servicio o medio de pago cuando corresponda. | Contratos, guías, pagos, inventarios, informes | Contrastar la operación con evidencia económica y documental. | Riesgo sustantivo. | Requerir sustento y evaluar procedencia según la prueba. |
| IR-14 | D. Sustantivo | Destino de la adquisición no vinculado con operaciones gravadas o con el giro declarado. | RCE, contabilidad, actividad económica | Evaluar causalidad, destino y proporcionalidad. | Riesgo de uso improcedente. | Reclasificación, prorrata o reparo, según corresponda. |
| IR-15 | E. Comportamiento posterior | Rectificaciones reiteradas del RCE o Formulario 621 que incrementan el crédito. | Historial SIRE y declaraciones | Medir frecuencia, dirección y materialidad de rectificaciones. | Patrón de ajuste posterior. | Seguimiento y revisión focalizada. |
Fuente: propuesta de los autores derivada de la revisión científica, normativa e institucional. Las señales no equivalen por sí solas a infracciones ni a fraude.
La Figura 3 muestra la ponderación equiprobable adoptada para esta versión. Se descartó la asignación diferencial previa de 25 %, 20 % y 15 % porque el manuscrito no documentaba validación empírica, consulta a expertos ni un procedimiento de consenso que justificara jerarquías distintas. La igualdad de pesos es una decisión heurística de neutralidad y deberá ser recalibrada con evidencia real.
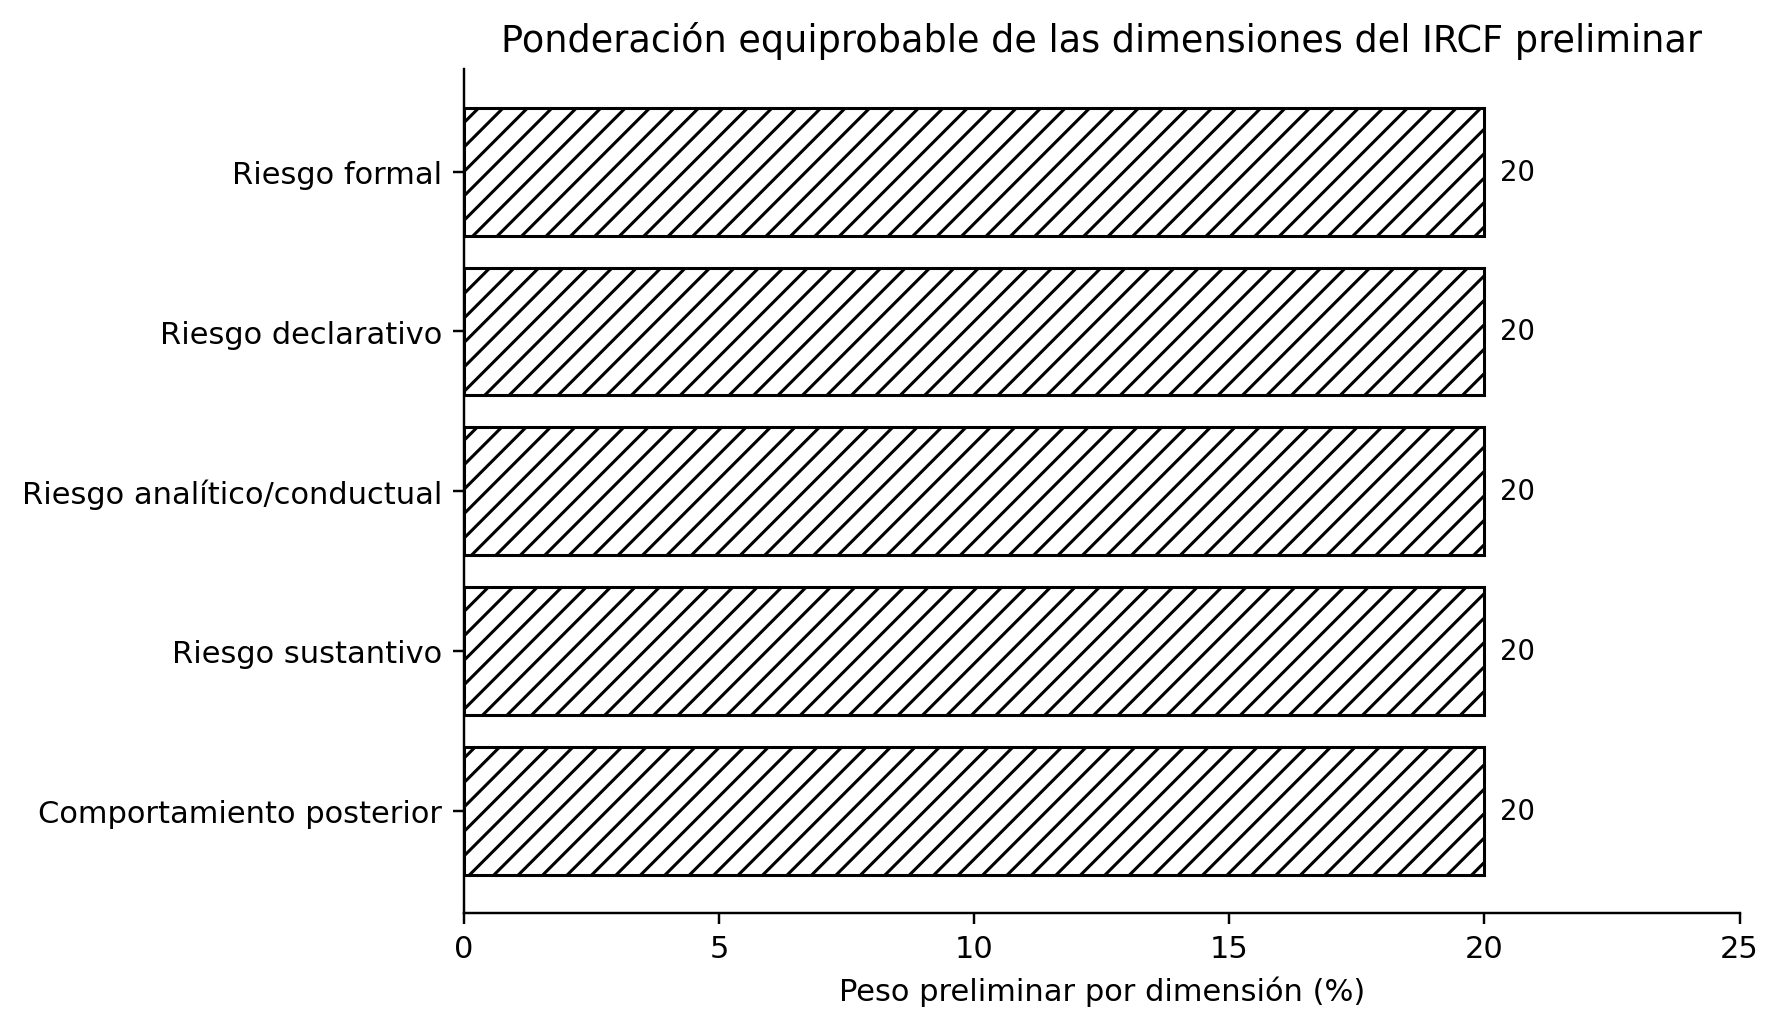
Fuente: propuesta metodológica de los autores. Pesos heurísticos, no validados empíricamente.
Los puntos de corte de la versión inicial (30, 60 y 80) no contaban con justificación estadística. Para evitar presentarlos como umbrales validados, esta versión utiliza intervalos de igual amplitud únicamente como clasificación conceptual: 0-25, >25-50, >50-75 y >75-100. La elección responde a una partición matemática simple del rango 0-100 y no a sensibilidad, especificidad ni probabilidades empíricas. En aplicaciones futuras, los cortes deberían estimarse con expedientes reales mediante curvas ROC, análisis de clasificación, regresión logística, árboles de decisión o aprendizaje supervisado.
| Rango preliminar | Nivel | Interpretación | Respuesta sugerida |
|---|---|---|---|
| 0-25 | Bajo | Señales inexistentes o de baja severidad, sujetas a verificación ordinaria. | Monitoreo y archivo analítico. |
| >25-50 | Medio | Señales moderadas que pueden corresponder a errores o inconsistencias corregibles. | Comunicación inductiva y solicitud selectiva de sustento. |
| >50-75 | Alto | Concurrencia de señales formales, declarativas o conductuales que requiere revisión focalizada. | Requerimiento documentario y revisión dirigida. |
| >75-100 | Prioridad crítica | Concentración elevada de señales, especialmente si existen riesgos sustantivos; no equivale a fraude probado. | Fiscalización prioritaria con contraste probatorio. |
Fuente: propuesta de los autores. Rangos heurísticos de igual amplitud; pendientes de validación empírica.
La matriz de la Figura 4 complementa el puntaje con dos criterios que deben mantenerse conceptualmente separados: probabilidad de inconsistencia y severidad fiscal estimada. Esta representación sirve para distribuir recursos de auditoría, pero exige corroboración caso por caso. La literatura sobre selección de auditorías y detección de riesgo advierte que los modelos predictivos pueden mejorar eficiencia, aunque sus resultados dependen de la calidad de datos, sesgos de selección y validación externa (Rabasco y Battiston, 2023; Zheng et al., 2024; Battaglini et al., 2025).
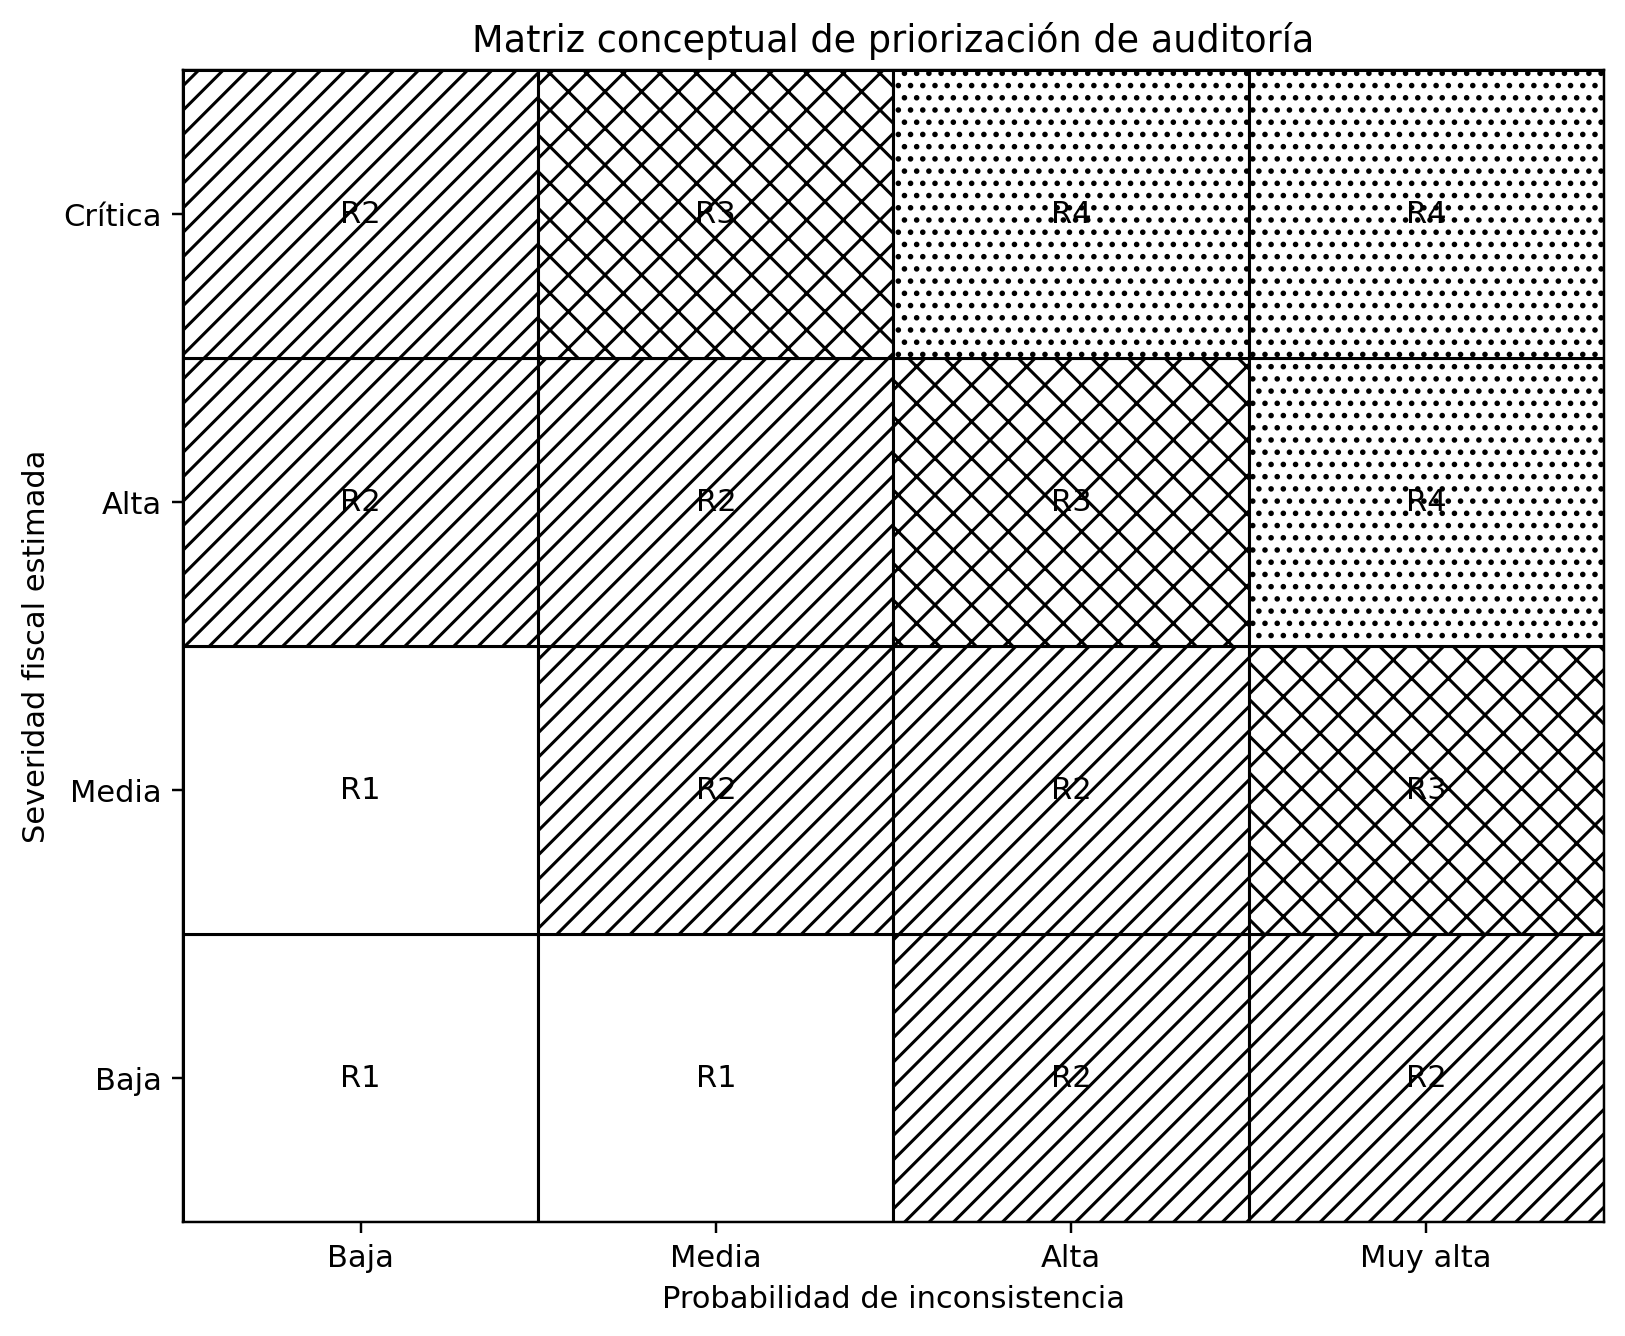
Fuente: propuesta de los autores. Categorías orientativas, no equivalentes a determinaciones legales.
La contribución aplicada del modelo radica en ordenar el proceso de revisión en tres niveles. El primero es automático: valida comprobantes, registros y concordancias básicas. El segundo es analítico: identifica tendencias, ratios, anomalías y relaciones de red. El tercero es probatorio: contrasta la alerta con contratos, guías, pagos, inventarios, informes de servicios y demás evidencia de la realidad económica. Esta secuencia distingue expresamente entre “lo que encontró la revisión” y “lo que los autores proponen”, y evita que una alerta tecnológica sea tratada como reparo definitivo.
La principal limitación es que el IRCF no ha sido validado con bases administrativas confidenciales ni con expedientes firmes de fiscalización. Tampoco se cuenta, en el archivo original, con la bitácora completa de búsqueda que permita desagregar cada motivo de exclusión y documentar las bases consultadas con fecha exacta. Por tanto, el aporte debe considerarse una propuesta preliminar para investigación aplicada. La validación futura deberá analizar consistencia de contenido, confiabilidad, calibración de pesos y puntos de corte, desempeño predictivo por sector económico y posibles sesgos derivados de la selección histórica de auditorías.
La revisión evidencia que la digitalización, la facturación electrónica y los registros prellenados fortalecen la trazabilidad y la capacidad de contraste de la administración tributaria, pero no sustituyen la verificación de la realidad económica de las operaciones ni la evaluación de los requisitos sustanciales del crédito fiscal.
A partir de la evidencia se propone una matriz de 15 señales agrupadas en cinco dimensiones diferenciadas: formal, declarativa, analítico-conductual, sustantiva y de comportamiento posterior. Esta organización permite separar incumplimientos jurídicos, inconsistencias de información y patrones analíticos que solo justifican una revisión adicional.
El IRCF debe entenderse como una propuesta preliminar de priorización y no como un índice validado, criterio legal o prueba de deuda tributaria. Su utilidad potencial reside en orientar recursos de control de manera proporcional; su adopción práctica requiere validación empírica con expedientes reales, calibración de pesos y evaluación estadística de los umbrales.
Se agradece la disponibilidad pública de normativa, información institucional y literatura científica que hizo posible la revisión documental.
La investigación no contó con financiamiento, subvención ni patrocinio externo. Los gastos vinculados con el desarrollo del estudio fueron asumidos de manera independiente por los autores.
Los autores declaran que no existe conflicto de interés relacionado con la elaboración, contenido o publicación del manuscrito.
Alexopoulos, A., Dellaportas, P., Gyoshev, S., Kotsogiannis, C., Olhede, S. C., & Pavkov, T. (2025). A network approach to detect Value Added Tax fraud. Journal of the Royal Statistical Society Series A: Statistics in Society, qnaf205. https://doi.org/10.1093/jrsssa/qnaf205
Baghdasaryan, V., Davtyan, H., Sarikyan, A., & Navasardyan, Z. (2022). Improving tax audit efficiency using machine learning: The role of taxpayer’s network data in fraud detection. Applied Artificial Intelligence, 36(1), 2012002. https://doi.org/10.1080/08839514.2021.2012002
Battaglini, M., Guiso, L., Lacava, C., Miller, D. L., & Patacchini, E. (2025). Refining public policies with machine learning: The case of tax auditing. Journal of Econometrics, 249, 105847. https://doi.org/10.1016/j.jeconom.2024.105847
Bellon, M., Dabla-Norris, E., Khalid, S., & Lima, F. (2022). Digitalization to improve tax compliance: Evidence from VAT e-Invoicing in Peru. Journal of Public Economics, 210, 104661. https://doi.org/10.1016/j.jpubeco.2022.104661
Bellon, M., Dabla-Norris, E., & Khalid, S. (2023). Technology and tax compliance spillovers: Evidence from a VAT e-invoicing reform in Peru. Journal of Economic Behavior & Organization, 212, 756-777. https://doi.org/10.1016/j.jebo.2023.06.004
Carrillo, P., Pomeranz, D., & Singhal, M. (2017). Dodging the taxman: Firm misreporting and limits to tax enforcement. American Economic Journal: Applied Economics, 9(2), 144-164. https://doi.org/10.1257/app.20140495
Díaz Cubas, M., Quintana Bustamante, R., & Mejía Huamán, M. (2024). Conocimiento de obligaciones tributarias en empresas ferreteras del régimen MYPE tributario de la ciudad de Chota, Cajamarca. Revista Ciencia Nor@ndina, 7(2), 179-185. https://doi.org/10.37518/2663-6360X2024v7n2p179
González-Martel, C., Hernández, J. M., & Manrique-de-Lara-Peñate, C. (2021). Identifying business misreporting in VAT using network analysis. Decision Support Systems, 141, 113464. https://doi.org/10.1016/j.dss.2020.113464
Hesami, S., Jenkins, H., & Jenkins, G. P. (2024). Digital transformation of tax administration and compliance: A systematic literature review on e-invoicing and prefilled returns. Digital Government: Research and Practice, 5(3), Article 18. https://doi.org/10.1145/3643687
Kasper, M., & Alm, J. (2022). Audits, audit effectiveness, and post-audit tax compliance. Journal of Economic Behavior & Organization, 195, 87-102. https://doi.org/10.1016/j.jebo.2022.01.003
Kotsogiannis, C., Salvadori, L., Karangwa, J., & Murasi, I. (2025). E-invoicing, tax audits and VAT compliance. Journal of Development Economics, 172, 103403. https://doi.org/10.1016/j.jdeveco.2024.103403
Mascagni, G., Mengistu, A. T., & Woldeyes, F. B. (2021). Can ICTs increase tax compliance? Evidence on the impact of electronic sales registration machines in Ethiopia. Journal of Economic Behavior & Organization, 189, 172-193. https://doi.org/10.1016/j.jebo.2021.06.007
Naritomi, J. (2019). Consumers as tax auditors. American Economic Review, 109(9), 3031-3072. https://doi.org/10.1257/aer.20160658
Okunogbe, O., & Pouliquen, V. (2022). Technology, taxation, and corruption: Evidence from the introduction of electronic tax filing. American Economic Journal: Economic Policy, 14(1), 341-372. https://doi.org/10.1257/pol.20200123
Okunogbe, O., & Tourek, G. (2024). How can lower-income countries collect more taxes? The role of technology, tax agents, and politics. Journal of Economic Perspectives, 38(1), 81-106. https://doi.org/10.1257/jep.38.1.81
Page, M. J., McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D., et al. (2021). The PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ, 372, n71. https://doi.org/10.1136/bmj.n71
Pomeranz, D. (2015). No taxation without information: Deterrence and self-enforcement in the value added tax. American Economic Review, 105(8), 2539-2569. https://doi.org/10.1257/aer.20130393
Rabasco, M., & Battiston, P. (2023). Predicting the deterrence effect of tax audits. A machine learning approach. Metroeconomica, 74(3), 531-556. https://doi.org/10.1111/meca.12420
Rojas Campos, E., & Delgado Requejo, Y. (2022). Cumplimiento de requisitos para acceder al crédito fiscal del IGV según su organización administrativa en empresas constructoras, Chota, Perú. Revista Ciencia Nor@ndina, 5(1), 4-11. https://doi.org/10.37518/2663-6360X2021v5n1p4
Savić, M., Atanasijević, J., Jakovetić, D., & Krejić, N. (2022). Tax evasion risk management using a Hybrid Unsupervised Outlier Detection method. Expert Systems with Applications, 193, 116409. https://doi.org/10.1016/j.eswa.2021.116409
Uyar, A., Nimer, K., Kuzey, C., Shahbaz, M., & Schneider, F. (2021). Can e-government initiatives alleviate tax evasion? The moderation effect of ICT. Technological Forecasting and Social Change, 166, 120597. https://doi.org/10.1016/j.techfore.2021.120597
Zheng, Q., Xu, Y., Liu, H., Shi, B., Wang, J., & Dong, B. (2024). A survey of tax risk detection using data mining techniques. Engineering, 34, 43-59. https://doi.org/10.1016/j.eng.2023.07.014
Banco Interamericano de Desarrollo & Centro Interamericano de Administraciones Tributarias. (2025). Factura electrónica: la innovación latinoamericana que transformó las administraciones tributarias.
Decreto Supremo N.° 055-99-EF. Texto Único Ordenado de la Ley del Impuesto General a las Ventas e Impuesto Selectivo al Consumo. Diario Oficial El Peruano.
Nose, M., & Mengistu, A. (2023). Exploring the adoption of selected digital technologies in tax administration: A cross-country perspective. International Monetary Fund.
Organisation for Economic Co-operation and Development. (2022). Tax Administration 3.0 and electronic invoicing. OECD Publishing.
Organisation for Economic Co-operation and Development. (2024). Tax Administration 2024: Comparative information on OECD and other advanced and emerging economies. OECD Publishing. https://doi.org/10.1787/2d936e3a-en
Resolución de Superintendencia N.° 000112-2021/SUNAT. Disposiciones para el llevado del Registro de Ventas e Ingresos en forma electrónica.
Resolución de Superintendencia N.° 000040-2022/SUNAT. Aprueba el Sistema Integrado de Registros Electrónicos y el módulo para el Registro de Compras.
Resolución de Superintendencia N.° 000138-2023/SUNAT. Modifica las Resoluciones de Superintendencia N.° 000112-2021/SUNAT y N.° 000040-2022/SUNAT.
Superintendencia Nacional de Aduanas y de Administración Tributaria. (2026). Sistema Integrado de Registros Electrónicos (SIRE), Registro de Compras Electrónico (RCE), Registro de Ventas e Ingresos Electrónico (RVIE), crédito fiscal e impuesto general a las ventas. Portales institucionales consultados
Concepción y elaboración del manuscrito: Jenny Estéfani Mejía Estela. Metodología y revisión sistemática: Jenny Estéfani Mejía Estela y Jorge Alejandro Tejada Carrera. Curación y análisis de fuentes: Jorge Alejandro Tejada Carrera. Propuesta de indicadores y visualización: Jenny Estéfani Mejía Estela. Redacción, revisión crítica y aprobación de la versión final: Jenny Estéfani Mejía Estela y Jorge Alejandro Tejada Carrera.